

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน2 รายการ
- ผลการดำเนินงานและฐานะการเงิน5 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน2 รายการ
ภาพรวมของการดำเนินงาน
บทนำของหมวด
ภาพรวมของการดำเนินธุรกิจและการเปลี่ยนแปลงที่มีนัยสำคัญ
(1) ภาพรวมของการดำเนินงาน
กลุ่มบริษัท สโตนวัน จำกัด (มหาชน) (“กลุ่มบริษัท”) ประกอบด้วย บริษัท สโตนวัน จำกัด (มหาชน) (“บริษัท”) และบริษัท ราชบุรี เอ็นเตอร์ไพรส์ จำกัด (“บริษัทย่อย” หรือ “RBE”) และบริษัท บุญถาวร ไมน์นิ่ง จำกัด (“บริษัทย่อย” หรือ “BTV”) ซึ่งบริษัทถือหุ้นในบริษัทย่อยร้อยละ 100 โดยกลุ่มบริษัทประกอบธุรกิจเหมืองหินและแร่โดโลไมต์ โดยผลิตและจำหน่ายผลิตภัณฑ์หินอุตสาหกรรมชนิดหินแกรนิต หินอุตสาหกรรมชนิดหินปูน เพื่อใช้ในอุตสาหกรรมการก่อสร้าง และผลิตแร่โดโลไมต์ รวมถึงการให้บริการด้านขนส่งสินค้าให้แก่ลูกค้าที่ไซต์งานอย่างครบวงจร
ปัจจุบัน กลุ่มบริษัทประกอบด้วย 2 ธุรกิจหลัก ได้แก่ ธุรกิจเหมืองหินและแร่โดโลไมต์ และธุรกิจการให้บริการด้านขนส่ง ทั้งนี้ รายได้หลักของกลุ่มบริษัทมาจากธุรกิจเหมืองหินและแร่โดโลไมต์ โดยในปัจจุบันมีเหมืองและโรงงานผลิตจำนวน 3 แห่ง ดังนี้
เหมืองหนองข่าและโรงงานผลิตหินแกรนิต ซึ่งดำเนินการโดยบริษัท ตั้งอยู่ที่ตำบลบางพระ อำเภอศรีราชา จังหวัดชลบุรี ภายใต้ประทานบัตรเลขที่ 21400/15786 อายุประทานบัตร 25 ปี ตั้งแต่วันที่ 26 พฤศจิกายน 2550 ถึงวันที่ 25 พฤศจิกายน 2575 ให้ดำเนินงานเหมืองแร่หินอุตสาหกรรมชนิดหินแกรนิต
เหมืองจอมบึงและโรงงานผลิตหินปูนและแร่โดโลไมต์ ซึ่งดำเนินการโดยบริษัทย่อย ตั้งอยู่ที่พื้นที่เชื่อมต่อตำบลรางบัวและตำบลจอมบึง อำเภอจอมบึง จังหวัดราชบุรี ภายใต้ประทานบัตรเลขที่ 2118/16246 อายุประทานบัตร 25 ปี ตั้งแต่วันที่ 18 สิงหาคม 2560 ถึงวันที่ 17 สิงหาคม 2585 ให้ดำเนินงานเหมืองหินอุตสาหกรรมชนิดหินปูนเพื่อการก่อสร้างและแร่โดโลไมต์
เหมืองเขาย้อย ซึ่งอยู่ระหว่างการเข้าพัฒนาหน้าเหมือง ก่อสร้างโรงงานบดย่อยหิน และสิ่งปลูกสร้างที่เกี่ยวข้องในการประกอบธุรกิจเหมืองหินและโรงงานบดย่อยหิน ที่เหมืองหินปูนเขาย้อย จังหวัดเพชรบุรี ตั้งแต่เดือนกรกฎาคม 2568 ซึ่งคาดว่าจะแล้วเสร็จ และรับรู้รายได้จากเหมืองหินปูนเขาย้อย ในปี 2569
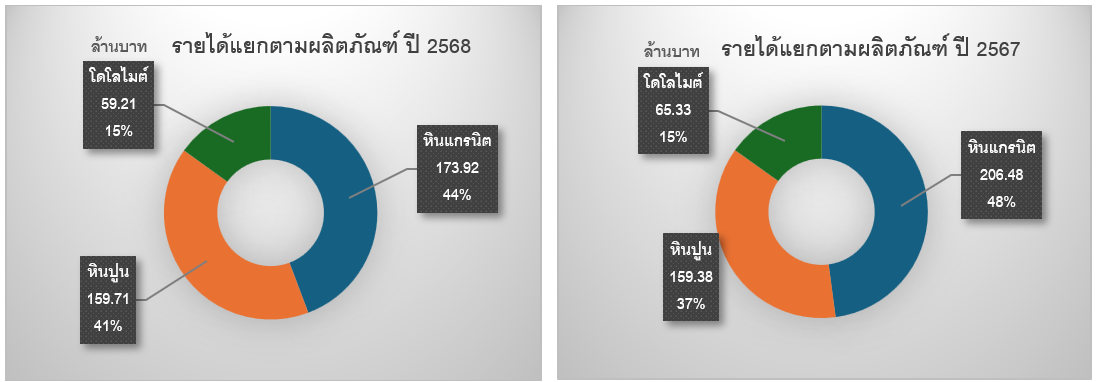
สำหรับผลการดำเนินงานในปี 2568 ตามงบการเงินรวม บริษัทมีรายได้รวม 411.81 ล้านบาท ลดลง 44.78 ล้านบาท หรือ -9.81% เมื่อเทียบกับช่วงเดียวกันของปีก่อน สาเหตุหลักมาจากยอดขายในผลิตภัณฑ์หินใหญ่ (Bigrock) ไม่เป็นไปตามประมาณการ โดยมีคำสั่งซื้อลดลงปริมาณมากเนื่องจากความล่าช้าในโครงการก่อสร้างของลูกค้า ในขณะที่ปีก่อนหน้านี้เป็นช่วงที่เร่งการก่อสร้าง จึงทำให้มีความต้องการใช้หิน Bigrock จำนวนมาก นอกจากนี้ในส่วนของหินแกรนิต 20 มม. ได้รับผลกระทบจากภาพรวมของอุตสาหกรรมก่อสร้างที่ยังคงชะลอตัวและการแข่งขันที่เพิ่มขึ้นจากปริมาณหิน (supply) ที่มีการผลิตมากขึ้นในแถบชลบุรีและจังหวัดใกล้เคียง ทำให้ยอดขายลดลงประกอบกับราคาขายที่ลดลงในปี 2568 จึงส่งผลให้รายได้ของผลิตภัณฑ์กลุ่มแกรนิต ลดลง 30.31 ล้านบาท หรือ -15.6% นอกจากนี้ ในส่วนของผลิตภัณฑ์กลุ่มโดโลไมต์ปรับตัวลดลง 6.12 ล้านบาท หรือ -9.4% เป็นผลมาจากในปี 2567 มีการขายสินค้า Dolomite แบบก้อน (Dolomite Lump) ขนาด 0-30 มม. ซึ่งเป็นส่วนหนึ่งของการทำการตลาดเพื่อระบายสต็อกและเป็นคำสั่งซื้อ lot ใหญ่ของลูกค้า จึงส่งผลให้ยอดขายปี 2567 สูงกว่าระดับปกติเมื่อเทียบกับปี 2568 และในส่วนของรายได้ผลิตภัณฑ์พลอยได้ (By-products) ทั้งกลุ่มหินแกรนิตและกลุ่มหินปูนมีรายได้ลดลง 9.17 ล้านบาท หรือ -24.7% ด้วยการแข่งขันที่เพิ่มขึ้นและการก่อสร้างที่ยังชะลอตัวตามภาวะเศรษฐกิจในปี 2568
อย่างไรก็ตาม บริษัทยังคงรักษาผลกำไรสุทธิ ในปี 2568 ได้ใกล้เคียงกับปีก่อน โดยมีกำไรสุทธิอยู่ที่ 51.87 ล้านบาท เพิ่มขึ้น 0.11 ล้านบาท หรือ 0.21% จากผลสำเร็จในการติดตามและได้รับชำระหนี้จากกลุ่มลูกหนี้การค้าในอดีตทำให้มีการกลับรายการค่าเผื่อผลขาดทุนด้านเครดิต
ทั้งนี้ บริษัทมีกำไรจากการดำเนินงานก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย (EBITDA) ในปี 2568 อยู่ที่ 124.61 ล้านบาท โดยเพิ่มขึ้น 7.11 ล้านบาท หรือ 6.05% และมีกำไรต่อหุ้น (EPS) อยู่ที่ 0.17 บาท ลดลงจากปีก่อนซึ่งอยู่ที่ 0.18 บาท
(2) การเปลี่ยนแปลงที่สำคัญ
ปี 2565 | กลุ่มบริษัทได้เพิ่มการลงทุนในโรงบดและโรงแต่งแร่ที่เหมืองจอมบึง จังหวัดราชบุรี โดยจะนำแร่โดโลไมต์ที่ผลิตได้ในระยะแรกมาบดและจำหน่ายแร่โดโลไมต์แบบผง (Dolomite Power) ซึ่งเป็นผลิตภัณฑ์เคมีพื้นฐานที่สำคัญที่ใช้เป็นวัตถุดิบในกระบวนการผลิตของอุตสาหกรรมต่างๆ เช่น การผลิตซีเมนต์ กระจก บรรจุภัณฑ์ชนิดแก้วกระจก หรือใช้เป็นสารปรับสภาพดินและน้ำ เป็นต้น โดยสามารถจัดจำหน่ายให้กับลูกค้าในอุตสาหกรรมการก่อสร้างและวัสดุก่อสร้าง อุตสาหกรรมผลิตแก้วกระจก อุตสาหกรรมผลิตเหล็ก และอุตสาหกรรมการเกษตร เป็นต้น โดยผลิตภัณฑ์ใหม่นี้จะเป็นการสร้างมูลค่าเพิ่มของสินค้าและเป็นการเปิดช่องทางการจำหน่ายในกลุ่มลูกค้าใหม่ของกลุ่มบริษัท ซึ่งผลิตภัณฑ์แร่โดโลไมต์นั้นมีกำไรขั้นต้นที่ดีกว่าผลิตภัณฑ์หินปูนสำหรับอุตสาหกรรมก่อสร้างตามปกติเนื่องจากแร่โดโลไมต์สามารถนำไปใช้งานได้หลากหลายมากกว่าหินปูนสำหรับอุตสาหกรรมก่อสร้าง อย่างไรก็ตาม ผลิตภัณฑ์หินปูนก็ยังมีกำไรขั้นต้นที่ดีกว่าผลิตภัณฑ์หินแกรนิตเนื่องจากหินแกรนิตจะต้องใช้ต้นทุนในการผลิตที่สูงกว่าหินปูนจากสภาพและความแข็งของหินที่ต่างกัน ในส่วนของเหมืองหนองข่า จังหวัดชลบุรี บริษัทได้ปรับแผนการผลิตโดยทำการผลิตหินใหญ่ (Big Rock) เป็นส่วนใหญ่เพื่อรองรับลูกค้าในโครงการภาครัฐขนาดใหญ่ ซึ่งเป็นหนึ่งในโครงการพัฒนาโครงสร้างพื้นฐานในพื้นที่ระเบียงเศรษฐกิจพิเศษภาคตะวันออก (Eastern Economic Corridor: EEC) ทั้งนี้ บริษัทได้หยุดการผลิตในส่วนของโรงโม่หินแกรนิตเป็นการชั่วคราวเนื่องจากต้นทุนการผลิตหินแกรนิตสำหรับอุตสาหกรรมก่อสร้าง เช่น หินแกรนิตขนาด 20 มิลลิเมตร ที่เพิ่มสูงขึ้น ในขณะที่หินใหญ่มีต้นทุนการผลิตที่ต่ำกว่า โดยต้นทุนที่สูงขึ้นเนื่องมาจากพื้นที่เหมืองมีความลึกค่อนข้างมาก ทำให้มีต้นทุนในการขนส่งหินจากเหมืองขึ้นมาป้อนที่โรงโม่เพิ่มสูงขึ้น รวมทั้งในปี 2565 ต้นทุนหลายอย่างมีการปรับเพิ่มสูงขึ้น เช่น ค่าน้ำมัน วัตถุระเบิด และวัสดุสิ้นเปลือง เป็นต้น ดังนั้น เพื่อควบคุมต้นทุนให้เหมาะสมบริษัทจึงได้ปรับแผนการผลิตเป็นการผลิตหินใหญ่เป็นส่วนมากในปี 2565 |
ปี 2566 | การก่อสร้างและติดตั้งเครื่องจักรอุปกรณ์ของโรงแต่งแร่โดโลไมต์ในระยะที่สอง (Phase 2) แล้วเสร็จในไตรมาสที่ 1 ปี 2566 และกลุ่มบริษัทได้ผลิตและจำหน่ายแร่โดโลไมต์แบบผง (Dolomite Powder) ที่ผลิตโดยเหมืองจอมบึงให้กับลูกค้าในอุตสาหกรรมซีเมนต์ ตั้งแต่ช่วงเดือนมีนาคมปี 2566 และผลิตและจำหน่ายให้กับลูกค้ารายใหญ่ในอุตสาหกรรมกระจกในเดือนพฤษภาคมปี 2566 เป็นต้นมา ในส่วนของเหมืองหนองข่า บริษัทได้กลับมาผลิตหินแกรนิตสำหรับอุตสาหกรรมก่อสร้าง ได้แก่ การผลิตหินแกรนิตขนาด 20 มิลลิเมตร เนื่องด้วยความต้องการของหินก่อสร้างที่เพิ่มขึ้นในภาคตะวันออกประกอบกับราคาหินที่ปรับเพิ่มสูงขึ้นตามอุปสงค์ และการฟื้นตัวของอุตสาหกรรมก่อสร้างหลังจากสถานการณ์การแพร่ระบาดของโควิด-19 เริ่มคลี่คลาย โดยราคาหินแกรนิตที่ปรับสูงขึ้นทำให้บริษัทมีกำไรขั้นต้นที่สูงขึ้น ในช่วงเดือนตุลาคม 2566 บริษัทได้ทดลองผลิตและจำหน่ายผลิตภัณฑ์ใหม่ ได้แก่โดโลไมต์ที่ใช้ในการปรับสภาพดิน แก้ปัญหาดินเปรี้ิยว ดินเสื่อมโทรม และดินที่ใช้ทำการเกษตรเป็นเวลานานให้กลับมามีความอุดมสมบูรณ์ เหมาะแก่การเจริญเติบโตของพืชพร้อมทั้งเพิ่มผลผลิตทางการเกษตรให้มีคุณภาพที่ดี โดยจะเริ่มทำการจำหน่ายและการเจาะตลาดสินค้าในปี 2567 เป็นต้นไป นอกจากนี้ ในการประชุมวิสามัญผู้ถือหุ้น ครั้งที่ 1/2566 ของบริษัท เมื่อวันที่ 31 พฤษภาคม 2566 ผู้ถือหุ้นมีมติอนุมัติการเปลี่ยนแปลงมูลค่าหุ้นที่ตราไว้จากเดิมมูลค่าหุ้นที่ตราไว้ หุ้นละ 10.00 บาท เป็นมูลค่าหุ้นที่ตราไว้ หุ้นละ 1.00 บาท ทำให้หุ้นสามัญของบริษัทจากเดิม 24,213,460 หุ้น กลายเป็น 242,134,600 หุ้น และมีมติอนุมัติการเพิ่มทุนจดทะเบียนของบริษัทจำนวน 65,000,000 บาท จากเดิม 242,134,600 บาท กลายเป็น 307,134,600 บาท โดยการออกหุ้นสามัญเพิ่มทุนจำนวน 65,000,000 หุ้น มูลค่าหุ้นที่ตราไว้ หุ้นละ 1.00 บาท เพื่อเตรียมการในการออกและเสนอขายหุ้นต่อประชาชนเป็นครั้งแรก และนำหุ้นของบริษัทเข้าจดทะเบียนในตลาดหลักทรัพย์ เอ็ม เอ ไอ โดยการเปลี่ยนแปลงมูลค่าหุ้นที่ตราไว้ดังกล่าวส่งผลกระทบต่อการคำนวณกำไรสุทธิต่อหุ้น (EPS) ที่เปลี่ยนแปลงไป และสำหรับการเพิ่มทุนจดทะเบียนยังไม่มีผลกระทบต่อฐานะการเงินของบริษัทจนกว่าจะมีการรับชำระค่าหุ้นเพิ่มทุนและเพิ่มทุนชำระแล้วเมื่อการเสนอขายหุ้นต่อประชาชนเป็นครั้งแรกแล้วเสร็จ |
ปี 2567 | ในเดือน กุมภาพันธ์ 2567 บริษัทมีการเพิ่มทุนจดทะเบียนในบริษัท ราชบุรี เอ็นเตอร์ไพรส์ จำกัด ซึ่งเป็นบริษัทย่อยจำนวน 36,000,000 บาท โดยบริษัทย่อยได้เพิ่มทุนจดทะเบียนจาก 174,000,000 บาท เป็น 210,000,000 บาท โดยการออกหุ้นสามัญเพิ่มทุนจำนวน 360,000 หุ้น มูลค่าที่ตราไว้หุ้นละ 100 บาท บริษัทคงสัดส่วนการถือหุ้นในบริษัทย่อยร้อยละ 99.99 บริษัทได้รับอนุมัติจากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ในการเสนอขายหุ้นสามัญแก่ประชาชนทั่วไป จำนวน 65,000,000 หุ้น ซึ่งทำให้บริษัทมีทุนชำระแล้วเพิ่มขึ้นเป็น 307,134,600 บาท และในวันที่ 25 เมษายน 2567 ตลาดหลักทรัพย์แห่งประเทศไทยรับหุ้นสามัญของบริษัทเป็นหลักทรัพย์จดทะเบียนและทำการซื้อขายในตลาดหลักทรัพย์เป็นวันแรกในวันที่ 26 เมษายน 2567 บริษัทดำเนินการจัดหาเหมืองใหม่เพื่อเป็นแหล่งปริมาณสำรองการทำเหมือง โดยมีการตรวจสอบสถานะ และศึกษาความเป็นไปได้การลงทุนซื้อเหมืองเขาย้อย จังหวัดเพชรบุรี ซึ่งคาดว่าจะแล้วเสร็จไตรมาสที่ 2 ปี 2568 บริษัทปรับปรุงกระบวนการผลิตโดโลไมต์ เพื่อเพิ่มประสิทธิภาพการผลิต และลดต้นทุนการผลิต เพื่อรองรับแผนธุรกิจในการขยายและเพิ่มสัดส่วนรายได้ของผลิตภัณฑ์โดโลไมต์ในปี 2568 |
ปี 2568 |
|
ภาพรวมของการดำเนินงาน
หน่วย : พันบาท | ||||
งบกำไรขาดทุนเบ็ดเสร็จ (งบรวม) | ปี 2568 | ปี2567 | เปลี่ยนแปลง เพิ่ม/(ลดลง) | |
รายได้ | ||||
รายได้จากการขายผลิตภัณฑ์หลักและบริการ | 374,805 | 406,661 | (31,856) | (7.83%) |
รายได้จากการขายผลิตภัณฑ์พลอยได้ | 27,997 | 37,162 | (9,165) | (24.66%) |
รายได้อื่น | 9,011 | 12,772 | (3,762) | (29.45%) |
รายได้รวม | 411,813 | 456,596 | (44,783) | (9.81%) |
ค่าใช้จ่าย | ||||
ต้นทุนขายและให้บริการ | 300,424 | 307,791 | (7,367) | (2.39%) |
กำไรขั้นต้น | 74,381 | 98,871 | (24,489) | (24.77%) |
ค่าใช้จ่ายในการขายและบริหาร | 92,287 | 85,424 | 6,863 | 8.03% |
ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น | (56,418) | (4,171) | (52,247) | 1252.62% |
ต้นทุนและค่าใช้จ่ายรวม | 336,293 | 389,043 | (52,751) | (13.56%) |
กำไรก่อนต้นทุนทางการเงินและภาษีเงินได้ | 75,520 | 67,552 | 7,968 | 11.79% |
ต้นทุนทางการเงิน | 2,451 | 1,820 | 632 | 34.72% |
กำไรก่อนภาษีเงินได้ | 73,069 | 65,733 | 7,336 | 11.16% |
ค่าใช้จ่ายภาษีเงินได้ | 21,197 | 13,968 | 7,229 | 51.75% |
กำไรสุทธิสำหรับงวด | 51,872 | 51,765 | 107 | 0.21% |
กำไรขาดทุนเบ็ดเสร็จอื่นสำหรับงวด | 50,897 | 53,111 | (2,213) | (4.17%) |
EBITDA | 124,607 | 117,502 | 7,105 | 6.05% |
บริษัทมีรายได้รวมจากการดำเนินธุรกิจ สำหรับปี 2568 จำนวน 411.81 ล้านบาท ลดลง 44.78 ล้านบาท หรือ -9.81% จากช่วงเดียวกันของปีก่อน
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
รายได้
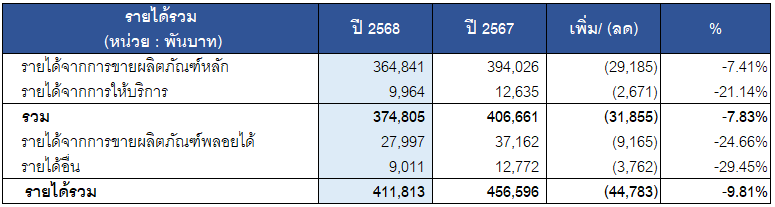
บริษัทมีรายได้รวมจากการดำเนินธุรกิจ สำหรับปี 2568 จำนวน 411.81 ล้านบาท ลดลง 44.78 ล้านบาท หรือ -9.81% จากช่วงเดียวกันของปีก่อน โดยมีสาเหตุดังนี้
รายได้จากการขายผลิตภัณฑ์หลัก สำหรับปี 2568 อยู่ที่ 364.84 ล้านบาท ลดลง 29.19 ล้านบาท หรือ -7.41% โดยรายได้การขายที่ลดลงแบ่งเป็นกลุ่มหินแกรนิตลดลง 30.31 ล้านบาท กลุ่มหินปูนเพิ่มขึ้น 7.25 ล้านบาท และกลุ่มโดโลไมต์ลดลง 6.12 ล้านบาท สาเหตุการลดลงเนื่องจาก
กลุ่มหินแกรนิต โดยการขายหินใหญ่ (Bigrock) ลดลง เนื่องจากแผนคำสั่งซื้อหินใหญ่ (Bigrock) ของลูกค้าที่ใช้ในงานโครงการก่อสร้างมีความต้องการใช้หินลดลงจากความล่าช้าของโครงการ ส่งผลให้ยอดขายลดลงเมื่อเทียบกับปีก่อนที่เป็นช่วงเริ่มต้นของโครงการก่อสร้างซึ่งมีความต้องการใช้หินปริมาณมาก ในส่วนของรายได้ของหินแกรนิต 20 มม. ลดลงเช่นกัน จากแผนการจัดสรรกำลังการผลิตไปในการผลิตหินใหญ่ซึ่งมี margin ที่ดีกว่า ส่งผลให้ปริมาณการผลิตของหิน 20 มม. จึงลดลงเมื่อเปรียบเทียบกับปีก่อน กอปรกับ supply ของปริมาณหินก่อสร้าง 20 มม. ในตลาดเพิ่มขึ้น จากคู่แข่งของเหมืองในแถบชลบุรี จึงส่งผลกระทบทั้งปริมาณขายและราคาขายของหินแกรนิต 20 มม. ของบริษัทลดลง ในส่วนของกลุ่มหินปูน ในปี 2568 มียอดขายเพิ่มขึ้นจากหินก่อสร้าง 20 มม. และหินระเบิด (Blastrock) ที่มีการสั่งซื้อสินค้าที่มากกว่าปกติจากลูกค้ารายใหญ่ 2 ราย นอกจากนี้ ในสินค้ากลุ่มโดโลไมต์ ยอดขายปรับลดลง เนื่องจากในปี 2567 มีการขายโดโลไมต์ขนาด 0-30 มม. ให้กับลูกค้ารายหนึ่งที่ได้งานโครงการ จึงมีคำสั่งซื้อปริมาณมากและเพื่อเป็นการระบายสต็อกของสินค้า ส่งผลให้ยอดขายโดโลไมต์ในปีนี้ลดลงเมื่อเทียบกับปีก่อนเพราะไม่มีคำสั่งซื้อแบบ lot ใหญ่
รายได้จากการให้บริการ บริษัทมีรายได้จากบริการขนส่งสินค้าให้กับลูกค้า ในปี 2568 จำนวน 9.96 ล้านบาท ลดลง 2.67 ล้านบาท หรือ -21.14% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยรายได้ที่ลดลงเนื่องจากการบริการขนส่งสินค้าส่วนใหญ่เป็นการขนส่งสินค้าโดโลไมต์ผงที่มียอดขายลดลงในปี 2568
รายได้จากการขายผลิตภัณฑ์พลอยได้ (By-products) ของผลิตภัณฑ์เหมืองในกลุ่มหินแกรนิตและหินปูน ในปี 2568 มีรายได้จำนวน 27.99 ล้านบาท ลดลง 9.17 ล้านบาท หรือ -24.66% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แบ่งเป็นประเภทหินแกรนิต ลดลง 2.25 ล้านบาทและหินปูนลดลง 6.92 ล้านบาท เนื่องจากการใช้งานของหินประเภทนี้ มักใช้ในงานก่อสร้างที่เป็นงานถมถนนทั่วไป เมื่อภาวะการก่อสร้างโดยรวมชะลอตัวลงตามภาวะเศรษฐกิจ จึงส่งผลให้ความต้องการหินกลุ่มนี้ลดลง กอปรกับการแข่งขันของเหมืองอื่นๆ ที่เพิ่มขึ้นจึงส่งผลต่อยอดขายที่ปรับลดลงอย่างมาก โดยกลุ่มผลิตภัณฑ์พลอยได้นี้เป็นกลุ่มสินค้าที่ไม่มีการปันส่วนต้นทุนการผลิต ดังนั้น การลดลงของรายได้จึงส่งผลกระทบโดยตรงต่อผลกำไรของบริษัท
รายได้อื่น ในปี 2568 มีจำนวน 9.01 ล้านบาท ปรับตัวลดลง 3.76 ล้านบาท หรือ -29.45% เมื่อเทียบกับช่วงเดียวกันของปีก่อน สาเหตุหลักของการลดลงมาจากกำไรจากการจำหน่ายทรัพย์สินในปี 2568 ที่ลดลง เมื่อเทียบกับปี 2567 ที่บริษัทมีการจำหน่ายสินทรัพย์ประเภทรถขนส่งสินค้าที่ไม่ใช้งานออกไปทั้งหมดและใช้บริการขนส่งจากผู้ให้บริการขนส่งภายนอกแทน
ต้นทุนและค่าใช้จ่าย
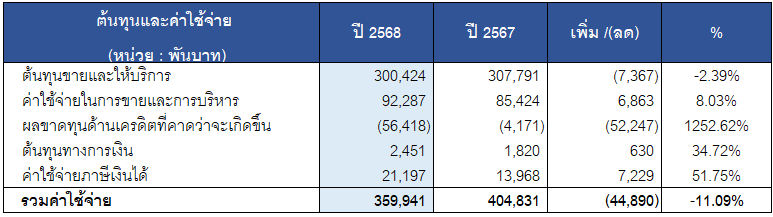
ต้นทุนขายและให้บริการ ในปี 2568 อยู่ที่ 300.42 ล้านบาท ลดลง 7.37 ล้านบาท หรือ -2.39% เมื่อเทียบจากช่วงเดียวกันของปีก่อน โดยต้นทุนผันแปรลดลง 11.78 ล้านบาท สาเหตุหลักมาจากต้นทุนสินค้าขายที่ลดลงตามปริมาณการขายหินแกรนิตขนาด 20 มม. และหินใหญ่ที่ลดลง ในขณะที่ต้นทุนคงที่เพิ่มขึ้น 4.41 ล้านบาท หรือ 4.3% เมื่อเทียบกับปีก่อน ส่วนใหญ่เกิดจากค่าใช้จ่ายที่เกี่ยวข้องกับพนักงานเพิ่มขึ้น 2.85 ล้านบาท ค่าเสื่อมราคาและค่าตัดจำหน่ายเพิ่มขึ้น 0.91 ล้านบาท จากการลงทุนในอาคารและเครื่องจักรของเหมือง และค่าโสหุ้ยเพิ่มขึ้น 0.66 ล้านบาท ทั้งนี้ภาพรวมโครงสร้างต้นทุนการผลิต แบ่งเป็นสัดส่วนของต้นทุนผันแปร (Variable cost) ต่อ ต้นทุนคงที่ (Fixed Cost) ในปี 2568 อยู่ที่ 64% : 36% เปลี่ยนแปลงจากช่วงเดียวกันของปีก่อนซึ่งอยู่ที่ 66% : 34% ตามลำดับ ซึ่งต้นทุนที่เป็น Fixed cost มีสัดส่วนที่เพิ่มขึ้นจากปีก่อนหน้าประมาณ 2%
ค่าใช้จ่ายในการขายและการบริหาร ในปี 2568 มีจำนวน 92.29 ล้านบาท เพิ่มขึ้น 6.86 ล้านบาท หรือ 8.03% เมื่อเปรียบเทียบกับช่วงเดียวกันของปีก่อน เนื่องจากค่าใช้จ่ายของค่าที่ปรึกษาด้านกฎหมาย บัญชี และค่าใช้จ่ายดำเนินงานที่เกี่ยวข้องกับการเข้าซื้อและการก่อสร้างเหมืองใหม่เขาย้อย จังหวัดเพชรบุรี นอกจากนี้ บริษัทได้มีการบันทึกการกลับรายการค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นในปี 2568 จำนวน 56.42 ล้านบาท เพิ่มขึ้น 52.25 ล้านบาท จากช่วงเดียวกันของปีก่อน สาเหตุจากการที่บริษัทได้รับชำระหนี้จากกลุ่มลูกหนี้การค้าในอดีต ซึ่งได้มีการตั้งค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นไว้แล้วเต็มจำนวน
ต้นทุนทางการเงิน ในปี 2568 อยู่ที่ 2.45 ล้านบาท เพิ่มขึ้น 0.63 ล้านบาท หรือ 34.72% เมื่อเทียบกับช่วงเดียวกันของปีก่อน จากภาระหนี้สินเงินกู้ระยะยาวและหนี้สินตามสัญญาเช่าซื้อเครื่องจักรเพิ่มขึ้นเพื่อรองรับการก่อสร้างเหมืองใหม่
ค่าใช้จ่ายภาษีเงินได้ ในปี 2568 จำนวน 21.20 ล้านบาท เพิ่มขึ้น 7.23 ล้านบาท หรือ 51.75% เมื่อเทียบกับรอบระยะเวลาเดียวกันของปีก่อน เนื่องจากมีการตัดจำหน่ายสินทรัพย์ภาษีเงินได้รอตัดบัญชี จากการได้รับชำระหนี้ของลูกหนี้การค้าในอดีตที่มีการตั้งค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นแล้วทั้งจำนวน
กำไร
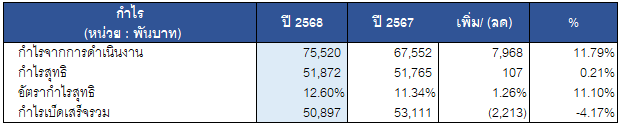
บริษัท มีผลกำไรสุทธิในปี 2568 จำนวน 51.87 ล้านบาท เพิ่มขึ้น 0.11 ล้านบาท หรือ 0.21% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และมีกำไรขาดทุนเบ็ดเสร็จรวม 50.90 ล้านบาท ภายหลังการวัดมูลค่าใหม่ของภาระผูกพันผลประโยชน์พนักงาน ทั้งนี้ บริษัทมีกำไรจากการดำเนินงานก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDA) จำนวน 124.61 ล้านบาท เพิ่มขึ้น 7.11 ล้านบาท หรือ 6.05% ทั้งนี้ กำไรต่อหุ้น (EPS) ในปี 2568 อยู่ที่ 0.17 บาท/หุ้น โดยลดลงจากช่วงเดียวกันของปีก่อนซึ่งอยู่ที่ 0.18 บาท/หุ้น
สภาพคล่องและความเพียงพอของเงินทุน
การวิเคราะห์กระแสเงินสด
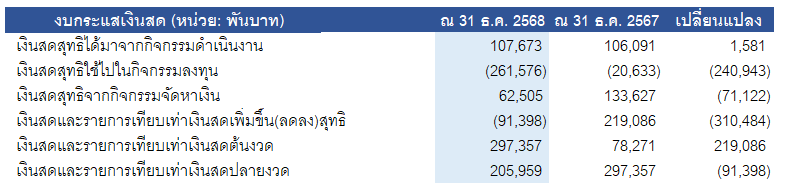
เงินสดและรายการเทียบเท่าเงินสดคงเหลือของบริษัท และบริษัทย่อย ณ วันที่ 31 ธันวาคม 2568 จำนวน 205.96 ล้านบาท โดยมีเงินสดลดลงระหว่างงวด 91.40 ล้านบาท จากวันที่ 31 ธันวาคม 2567 เนื่องจากสาเหตุดังนี้
เงินสดสุทธิได้มาจากกิจกรรมดำเนินงาน จำนวน 107.67 ล้านบาท จากผลการดำเนินงานในปี 2568 ที่มีกระแสเงินสดจากการดำเนินงาน 64.85 ล้านบาท ปรับปรุงด้วยการเปลี่ยนแปลงของสินทรัพย์หนี้สินดำเนินงานในระหว่างงวดและภาษีเงินได้ จำนวน 42.82 ล้านบาท
เงินสดสุทธิใช้ไปในกิจกรรมการลงทุน จำนวน 261.58 ล้านบาท สาเหตุหลักเนื่องจาก
การเข้าซื้อหุ้นของบริษัท บุญถาวร ไมน์นิ่ง จำกัด ที่มีประทานบัตรเหมืองหินปูน จำนวน 212.79 ล้านบาท
การซื้อสินทรัพย์ถาวรสุทธิ 82.72 ล้านบาท ส่วนใหญ่ใช้ไปในการลงทุนก่อสร้างเหมืองเขาย้อย
การเบิกถอนสินทรัพย์ทางการเงินที่เป็นเงินฝากระยะยาว เพื่อใช้ในการลงทุนของเหมืองใหม่ 40 ล้านบาท
เงินสดจ่ายเงินมัดจำ 4.79 ล้านบาท ส่วนใหญ่จากเงินดาวน์ในการทำสัญญาเช่าซื้อรถขุดตัก รถดั๊มพ์ทรัค XCMG ที่ใช้ในงานเหมือง
เงินสดสุทธิใช้ไปในกิจกรรมจัดหาเงิน จำนวน 62.51 ล้านบาท เนื่องจาก
เงินสดรับจากเงินกู้ยืมระยะยาว 108 ล้านบาท ที่ใช้ในการสนับสนุนการลงทุนของเหมืองใหม่
การจ่ายชำระหนี้สินตามสัญญาเช่า 12.34 ล้านบาท
ดอกเบี้ยจ่ายรวม 2.43 ล้านบาท
เงินปันผลจ่ายแก่ผู้ถือหุ้นในไตรมาส 2/2568 จำนวน 30.70 ล้านบาท
อัตราส่วนทางการเงินที่สำคัญ

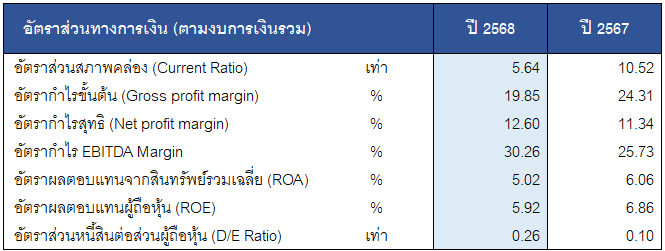
อัตราส่วนสภาพคล่อง ณ สิ้นปี 2568 อัตราส่วนสภาพคล่องของบริษัท อยู่ที่ 5.64 ลดลงจากสิ้นปี 2567 ซึ่งอยู่ที่ 10.52 เท่า เนื่องจากสินทรัพย์หมุนเวียนของบริษัทลดลงจำนวน 135.97 ล้านบาท สาเหตุหลักจากเงินสดและสินทรัพย์ทางการเงินที่เป็นเงินฝากประจำกับสถาบันการเงินลดลงจากการเข้าซื้อหุ้นของบริษัท บุญถาวร ไมน์นิ่ง จำกัด ในเดือนพฤษภาคม 2568 ในขณะที่หนี้สินหมุนเวียนเพิ่มขึ้น 20.08 ล้านบาท เนื่องจากหนี้สินตามสัญญาเช่าและเงินกู้ยืมจากสถาบันการเงินส่วนที่ถึงกำหนดชำระภายในหนึ่งปีเพิ่มขึ้น โดยเงินกู้ดังกล่าวเป็นการกู้เพื่อสนับสนุนการก่อสร้างเหมืองใหม่ของบริษัท
อัตรากำไรขั้นต้น ปี 2568 อยู่ที่ 19.85% ลดลง 4.47% จากปี 2567 สาเหตุหลักมาจากยอดขายของหินแกรนิต Bigrock ซึ่งเป็นสินค้าที่มีอัตรากำไรขั้นต้นสูงกว่าสินค้าหินอุตสาหกรรมก่อสร้างประเภทอื่นของบริษัท มีปริมาณการขายที่ลดลงในปี 2568 ดังนั้น จึงส่งผลกระทบกับภาพรวมกำไรขั้นต้นและอัตรากำไรขั้นต้นที่ลดลง นอกจากนี้ ค่าใช้จ่ายที่เป็นต้นทุนคงที่ (Fixed cost) ปรับเพิ่มขึ้น เช่น ค่าใช้จ่ายพนักงาน และค่าเสื่อมราคาและค่าตัดจำหน่ายสินทรัพย์ที่เพิ่มขึ้น จากการลงทุนในสินทรัพย์เพิ่มขึ้นในปี 2568
อัตรากำไรสุทธิ ปี 2568 อยู่ที่ 12.6% เพิ่มขึ้น 1.26% จากปี 2567 บริษัทยังคงรักษาผลกำไรสุทธิ ในปี 2568 ได้ใกล้เคียงกับปีก่อน โดยมีกำไรสุทธิอยู่ที่ 51.87 ล้านบาท เพิ่มขึ้น 0.11 ล้านบาท หรือ 0.21% จากผลสำเร็จในการติดตามและได้รับชำระหนี้จากกลุ่มลูกหนี้การค้าในอดีตทำให้มีการกลับรายการค่าเผื่อผลขาดทุนด้านเครดิต
อัตรากำไร EBITDA Margin ปี 2568 เท่ากับ 30.26% เพิ่มขึ้น 4.52% จากปี 2567 แม้ว่ากำไรขั้นต้นมีการปรับตัวลดลง 4.47% แต่บริษัทได้รับปัจจัยหนุนจากการได้รับชำระหนี้จากกลุ่มลูกหนี้การค้าในอดีตทำให้มีการกลับรายการค่าเผื่อผลขาดทุนด้านเครดิต ส่งผลให้อัตรากำไร EBITDA Margin ปี 2568 เพิ่มขั้นเมื่อเทียบกับปี 2567
อัตราผลตอบแทนทรัพย์สิน ในปี 2568 อยู่ที่ 5.02% ปรับตัวลดลงเมื่อเทียบกับสิ้นปี 2567 เนื่องจากกำไรสุทธิของปี 2568 ใกล้เคียงกับปีก่อน แต่สินทรัพย์รวมปรับเพิ่มขึ้นมาก จากการได้มาของกลุ่มสินทรัพย์ ในการเข้าซื้อหุ้นของ บริษัท บุญถาวร ไมน์นิ่ง จำกัด ซึ่งเป็นเหมืองแห่งใหม่ของบริษัท
อัตราผลตอบแทนผู้ถือหุ้น ในปี 2568 อยู่ที่ 5.92% โดยปรับตัวลดลงเมื่อเทียบกับสิ้นปี 2567 เนื่องจากค่าเฉลี่ยของส่วนของผู้ถือหุ้นที่เพิ่มขึ้นในปี 2568 หลังจากการระดมทุน IPO ของบริษัทในปี 2567
อัตราส่วนหนี้สินต่อผู้ถือหุ้น ณ สิ้นปี 2568 บริษัทมีอัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้น 0.26 เท่า เพิ่มขึ้นจากปี 2567 เนื่องจากภาระหนี้สินรวมเพิ่มขึ้น 144.28 ล้านบาท จากการเบิกใช้วงเงินกู้เพื่อใช้ในการก่อสร้างโรงโม่ อาคาร และเครื่องจักร ของเหมืองใหม่ เหมืองเขาย้อย จ.เพชรบุรี ในขณะที่ส่วนของผู้ถือหุ้นเพิ่มขึ้น 20.20 ล้านบาท ในปี 2568
ความสามารถในการบริหารสินทรัพย์
สินทรัพย์
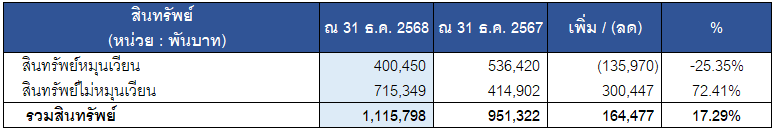
ณ วันที่ 31 ธันวาคม 2568 บริษัท มีสินทรัพย์รวม 1,115.80 ล้านบาท เพิ่มขึ้น 164.48 ล้านบาท หรือ 17.29% จากวันที่ 31 ธันวาคม 2567 จากปัจจัยหลัก ดังนี้
สินทรัพย์หมุนเวียน จำนวน 400.45 ล้านบาท ลดลง 135.97 ล้านบาท หรือ -25.35% เกิดจากสาเหตุหลัก ดังนี้
เงินสดและรายการเทียบเท่าเงินสด ลดลง 91.40 ล้านบาท และสินทรัพย์ทางการเงินที่เป็นเงินฝากประจำ ลดลง 40.00 ล้านบาท สาเหตุหลักจากการใช้ไปสำหรับการเข้าซื้อหุ้นของบริษัท บุญถาวร ไมน์นิ่ง จำกัด ในเดือนพฤษภาคม 2568 และการก่อสร้างโรงโม่ที่เหมืองใหม่ของบริษัท
สินค้าคงเหลือสุทธิ ลดลง 6.34 ล้านบาท สาเหตุหลักจากวัตถุดิบลดลง 2.62 ล้านบาท เนื่องจากเหมืองหนองข่าหยุดกิจกรรมการระเบิดหน้าเหมือง ตั้งแต่เดือนธันวาคม 2568 ทำให้ปริมาณสต๊อคของวัตถุดิบที่ใช้ในการระเบิดหมดลง นอกจากนี้ สินค้ากึ่งสำเร็จรูปลดลง 1.90 ล้านบาท จากหินแกรนิต Bigrock ลดลง และสินค้าสำเร็จรูปลดลง 0.90 ล้านบาท จากสต๊อคหินปูน 20 มม. ลดลง
สินทรัพย์ไม่หมุนเวียน จำนวน 715.35 ล้านบาท เพิ่มขึ้น 300.45 ล้านบาท หรือ 72.41% เนื่องจาก
ที่ดิน อาคารและอุปกรณ์ – สุทธิ จำนวน 383.77 ล้านบาท เพิ่มขึ้น 53.27 ล้านบาท จากงานระหว่างก่อสร้างโรงโม่เหมืองเขาย้อย ที่จังหวัดเพชรบุรี
สินทรัพย์สิทธิการใช้ - สุทธิ จำนวน 68.71 ล้านบาท เพิ่มขึ้น 46.75 ล้านบาท จากสิทธิการใช้พื้นที่สำนักงานใหญ่ที่ต่อสัญญาเช่าไปอีก 3 ปี ทำให้มีสินทรัพย์สิทธิการใช้เพิ่มขึ้น 10.07 ล้านบาท สัญญาเช่าทางการเงินของเครื่องจักร เพิ่มขึ้น 13.48 ล้านบาท และสัญญาเช่ารถขุดตักเพื่อใช้งานในเหมืองและรถยนต์ใช้งาน เพิ่มขึ้น 23.20 ล้านบาท
สินทรัพย์ไม่มีตัวตน – สุทธิ จำนวน 224.54 ล้านบาท เพิ่มขึ้น 214.84 ล้านบาท เกิดจากการรับรู้มูลค่ายุติธรรมของสินทรัพย์ไม่มีตัวตน (ประทานบัตรเหมืองใหม่) จำนวน 215.16 ล้านบาท จากการได้มาของกลุ่มสินทรัพย์อันเกิดจากการเข้าซื้อหุ้นของบริษัท บุญถาวร ไมน์นิ่ง จำกัด ในไตรมาส 2/2568
สินทรัพย์ภาษีเงินได้รอการตัดบัญชี – สุทธิ จำนวน 3.60 ล้านบาท ลดลง 16.09 ล้านบาท สาเหตุหลักจากการตัดจำหน่ายสินทรัพย์ภาษีเงินได้รอตัดบัญชีจากการตัดจำหน่ายลูกหนี้การค้าที่มีการตั้งค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นแล้วทั้งจำนวน เนื่องจากบริษัทได้มีการเจรจาประนอมหนี้ให้กับลูกหนี้การค้าบางรายในอดีตและได้รับชำระหนี้จากลูกหนี้การค้าดังกล่าวในไตรมาส 1/2568
หนี้สิน
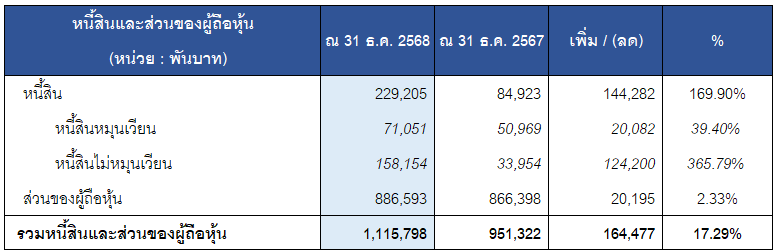
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีหนี้สินรวมอยู่ที่ 229.21 ล้านบาท เพิ่มขึ้น 144.28 ล้านบาท หรือ 169.90% จากวันที่ 31 ธันวาคม 2567 โดยรายละเอียดของหนี้สินที่เปลี่ยนแปลง มีดังนี้
หนี้สินหมุนเวียน จำนวน 71.05 ล้านบาท เพิ่มขึ้น 20.08 ล้านบาท หรือ 39.40% สาเหตุหลักจาก
หนี้สินตามสัญญาเช่าและเงินกู้ยืมระยะยาวจากสถาบันการเงินที่ครบกำหนดชำระภายในหนึ่งปี เพิ่มขึ้น 25.65 ล้านบาท จากการเบิกใช้เงินกู้เพื่อใช้ในการก่อสร้างเหมืองเขาย้อยของบริษัท
ภาษีเงินได้นิติบุคคลค้างจ่ายลดลง 6.04 ล้านบาทจากการนำส่งภาษีเงินได้นิติบุคคล ภงด.50 ปี 2567 ในไตรมาส 2/2568
ประมาณการหนี้สินหมุนเวียนอื่นและหนี้สินหมุนเวียนอื่นลดลง 1.29 ล้านบาท
เจ้าหนี้การค้าและเจ้าหนี้อื่นเพิ่มขึ้น 1.76 ล้านบาท
หนี้สินไม่หมุนเวียน จำนวน 158.15 ล้านบาท เพิ่มขึ้น 124.20 ล้านบาท หรือ 365.79% สาเหตุหลักจาก
เงินกู้ระยะยาวเพิ่มขึ้น 93.27 ล้านบาท จากการเบิกใช้วงเงินกู้เพื่อใช้ในการก่อสร้างโรงโม่ อาคาร และเครื่องจักร ของเหมืองใหม่ เหมืองเขาย้อย จ.เพชรบุรี
หนี้สินตามสัญญาเช่า - สุทธิ เพิ่มขึ้น จำนวน 29.36 ล้านบาท จากการต่อสัญญาเช่าพื้นที่สำนักงานออกไปอีก 3 ปี และการทำสัญญาเช่าทางการเงินของเครื่องจักรและรถที่ใช้ในงานเหมือง ตลอดจนสัญญาเช่าทางการเงินของรถยนต์ในการดำเนินงาน
เจ้าหนี้ไม่หมุนเวียนอื่นเพิ่มขึ้น 2.13 ล้านบาทจากภาระค่าประทานบัตรของเหมืองใหม่ ผลประโยชน์ตอบแทนรัฐที่ชำระตามงวดการจ่ายในอนาคต
ภาระผูกพันผลประโยชน์พนักงาน ลดลง 0.97 ล้านบาท
ทั้งนี้ โครงสร้างหนี้สินที่มีภาระดอกเบี้ยของบริษัท แบ่งเป็นหนี้สินที่มีอัตราดอกเบี้ยคงที่ (Fixed Rate) ประมาณ ร้อยละ 23 และอัตราดอกเบี้ยลอยตัว (Floating Rate) ร้อยละ 77 เพื่อให้สอดคล้องกับการบริหารจัดการต้นทุนทางการเงินตามสภาวะตลาดการเงิน
ส่วนของผู้ถือหุ้น
ณ วันที่ 31 ธันวาคม 2568 บริษัทมีส่วนของผู้ถือหุ้น 886.59 ล้านบาท เพิ่มขึ้น 20.19 ล้านบาท หรือ 2.33% จากวันที่ 31 ธันวาคม 2567 เนื่องจากกำไรสะสมเพิ่มขึ้นจากผลประกอบการที่มีกำไรขาดทุนเบ็ดเสร็จในระหว่างปี จำนวน 50.90 ล้านบาท หลังการจ่ายเงินปันผลจำนวน 30.70 ล้านบาท ในไตรมาส 2/2568 ที่ผ่านมา
ภาระหนี้สินและการบริหารรายการนอกงบดุล
ภาระผูกพันจากสัญญาเช่า
ณ สิ้นปี 2568 บริษัทมีหนี้สินตามสัญญาเช่า มูลค่าตามบัญชีคงเหลือจำนวน 53.68 ล้านบาท มาจากสัญญาเช่าเครื่องจักรและอุปกรณ์ที่ใช้ในเหมืองของบริษัท สัญญาเช่ายานพาหนะ และสัญญาเช่าอาคารสำนักงาน เป็นต้น
การค้ำประกัน
บริษัทมีหนังสือค้ำประกันที่ออกโดยธนาคารในนามของบริษัทและบริษัทย่อย ซึ่งเกี่ยวเนื่องกับภาระผูกพันในการดำเนินงาน ได้แก่ วงเงินเครดิตสำหรับการใช้บัตรฟลีทการ์ดน้ำมัน และหนังสือค้ำประกันการปฏิบัติตามกฎหมายว่าด้วยการทำเหมือง เป็นต้น โดยยอดคงเหลือของหนังสือค้ำประกันของบริษัทและบริษัทย่อย ณ สิ้นปี 2568 มีจำนวน 0.80 ล้านบาท และ 2.10 ล้านบาทตามลำดับ
ภาระผูกพันตามกฎหมาย
บริษัทมีภาระผูกพันที่จะต้องปฏิบัติตามสัญญาว่าด้วยการทำเหมืองตามประทานบัตรหรือประทานบัตรชั่วคราวที่บริษัทให้ไว้กับกรมอุตสาหกรรมพื้นฐานและการเหมืองแร่ รวมถึงปฏิบัติตามหลักเกณฑ์และเงื่อนไขที่กำหนดในประทานบัตรและตามที่สำนักงานปฏิรูปที่ดินเพื่อการเกษตรกรรมกำหนดไว้ โดยในปี 2568 บริษัทได้ปฏิบัติตามข้อกฎหมายและข้อกำหนดข้างต้นอย่างถูกต้องครบถ้วน
ประมาณการหนี้สินจากคดีความ
เมื่อวันที่ 15 ธันวาคม พ.ศ. 2565 บริษัทย่อยได้ถูกฟ้องเรียกค่าเสียหาย เนื่องจากการสร้างผลกระทบจากแรงระเบิดที่ก่อให้เกิดแรงสั่นสะเทือนแก่ที่พักและผู้อยู่อาศัย ต่อมาเมื่อวันที่ 12 ธันวาคม พ.ศ. 2566 ศาลชั้นต้นได้มีคำพิพากษาให้บริษัทย่อยจ่ายค่าเสียหาย จำนวน 0.66 ล้านบาท โดยในปี พ.ศ. 2566 บริษัทย่อยอยู่ระหว่างการยื่นอุทธรณ์จึงยังไม่มีการตั้งประมาณการหนี้สินที่เกี่ยวข้องไว้ในงบการเงิน อย่างไรก็ตามเมี่อวันที่ 4 พฤศจิกายน พ.ศ. 2567 ศาลอุทธรณ์มีความเห็นในทางเดียวกันกับศาลชั้นต้น บริษัทย่อยไม่มีแผนที่จะยื่นฎีกาต่อในอนาคตจึงบันทึกประมาณการหนี้สินจากคดีความข้างต้นจำนวน 0.66 ล้านบาท ในปีพ.ศ. 2567 และบริษัทได้จ่ายชำระแล้วเต็มจำนวนเมื่อวันที่ 19 มีนาคม พ.ศ. 2568
ประมาณการหนี้สินจากการฟื้นฟูสภาพเหมือง
บริษัท ราชบุรี เอ็นเตอร์ไพรส์ จำกัด มีหน้าที่ต้องจัดตั้งกองทุนเพื่อฟื้นฟูพื้นที่เหมืองเป็นจำนวนเงินทั้งสิ้น 5.57 ล้านบาท ตลอดระยะเวลา 25 ปี ซึ่งบริษัทย่อยได้จัดสรรเงินเข้ากองทุนสำหรับปีที่ 1-3 ไปแล้วจำนวน 4.35 ล้านบาท และปีที่ 4 จำนวน 0.13 ล้านบาท เพื่อใช้สำหรับดำเนินการด้านการฟื้นฟูสภาพพื้นที่ที่ผ่านการทำเหมืองแร่และบริเวณพื้นที่ที่ไม่เกี่ยวข้องกับการทำเหมือง
รายการระหว่างกันและรายการที่มีสาระสำคัญ
ที่ประชุมสามัญผู้ถือหุ้นประจำปี 2568 ของบริษัท สโตนวัน จำกัด (มหาชน) (“บริษัท”) ซึ่งประชุมเมื่อวันที่ 30 เมษายน 2568 ได้มีมติอนุมัติการเข้าทำรายการได้มาซึ่งสินทรัพย์โดยการซื้อหุ้นสามัญของบริษัท บุญถาวร ไมน์นิ่ง จำกัด(“BTV”) จำนวน 120,000 หุ้น หรือคิดเป็นสัดส่วนร้อยละ 100 ของจำนวนหุ้นที่ออกและชำระแล้วทั้งหมดของ BTV ในราคาหุ้น ละ 1,750 บาท รวมเป็นจำนวนเงิน 210.00 ล้านบาท และเงินทดรองจ่ายล่วงหน้าที่บริษัทจะต้องชำระคืนให้แก่ผู้ขายเป็นเงิน จำนวน 2.79 ล้านบาท คิดเป็นมูลค่ารวมทั้งสิ้นไม่เกิน 212.79 ล้านบาท โดยจะทำการซื้อหุ้นจากผู้ถือหุ้นของ BTV ได้แก่ บริษัท วงศ์เทพ จำกัด และนายภัทรณัฏฐ์ ญาณกรธนาพันธุ์ ซึ่งไม่เป็นบุคคลที่เกี่ยวโยงกันของบริษัท
เมื่อวันที่ 7 พฤษภาคม 2568 บริษัทได้ดำเนินการซื้อหุ้นสามัญของ BTV เป็นที่เรียบร้อย แล้ว โดยการทำธุรกรรมซื้อขายหุ้นดังกล่าวส่งผลให้บริษัทถือหุ้นใน BTV คิดเป็นสัดส่วนร้อยละ 100 ของจำนวนหุ้นทั้งหมดของ BTV
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
สภาพเศรษฐกิจที่กระทบต่ออุตสาหกรรมการก่อสร้างในประเทศไทย
ผลิตภัณฑ์หินของบริษัทถูกนำไปใช้ในอุตสาหกรรมการก่อสร้างเป็นหลัก เช่น งานผสมคอนกรีต งานก่อสร้างอาคาร ถนน เขื่อน และอื่นๆ เป็นต้น ดังนั้น สภาพเศรษฐกิจที่กระทบต่ออุตสาหกรรมการก่อสร้างในประเทศจะมีผลกระทบต่อทั้งบริษัทและลูกค้าของบริษัท โดยหากอุตสาหกรรมการก่อสร้างมีแนวโน้มเติบโต หรือชะลอตัว ผลการดำเนินงานของบริษัทก็มีแนวโน้มการเปลี่ยนแปลงในทิศทางเดียวกัน
เศรษฐกิจไทยในปี 2569 มีแนวโน้มชะลอตัวลงตามแนวโน้มการลดลงของการส่งออกสินค้าภายหลังจากการเร่งขึ้นในเกณฑ์สูงในปีก่อน สอดคล้องกับแนวโน้มการชะลอตัวของเศรษฐกิจและปริมาณการค้าโลกท่ามกลางการดำเนินมาตรการปรับขึ้นภาษีนำเข้าของสหรัฐฯ ซึ่งคาดว่าจะส่งผลกระทบต่อเนื่องและเป็นข้อจำกัดต่อการขยายตัวของการผลิตอุตสาหกรรมและการลงทุนภาคเอกชน ขณะเดียวกัน ระดับหนี้สินภาคเอกชนที่ยังอยู่ในระดับสูงท่ามกลางการเพิ่มความเข้มงวดในการให้สินเชื่อของสถาบันการเงินยังเป็นข้อจำกัดสำคัญต่อการขยายตัวของอุปสงค์ภายในประเทศ อย่างไรก็ดี เศรษฐกิจในปี 2569 มีปัจจัยสนับสนุนการขยายตัวที่สำคัญจากการขยายตัวอย่างต่อเนื่องของการอุปโภคบริโภคและการลงทุนภาคเอกชน การใช้จ่ายภาครัฐบาล การฟื้นตัวดีขึ้นของภาคการท่องเที่ยวและบริการที่เกี่ยวเนื่อง และแนวโน้มการเพิ่มขึ้นของผลผลิตทางการเกษตร (ที่มา : สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ)
แนวโน้มธุรกิจรับเหมาสร้างและวัสดุก่อสร้างในปี 2569
ธุรกิจรับเหมาก่อสร้าง
การก่อสร้างภาครัฐในปี 2569 มีแนวโน้มขยายตัวที่ร้อยละ 1.00 ต่อปี โดยเผชิญแรงกดดันจากกรอบวงเงินงบลงทุนในปีงบประมาณ 2569 ลดลงร้อยละ 5.00 จากปีงบประมาณ 2568 และความไม่แน่นอนทางการเมือง
มูลค่าการก่อสร้างภาครัฐ (พันล้านบาท)
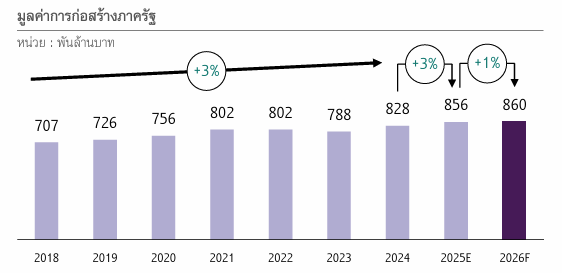
ที่มา : การวิเคราะห์โดย SCB EIC จากข้อมูลของสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ ลำนักงานงบประมาณ
โดยในปี 2569 กรอบวงเงินงบประมาณรายจ่ายปีงบประมาณ 2569 ในส่วนของวงเงินงบลงทุนอยู่ที่ 864,077 ล้านบาท ลดลงร้อยละ 5.00 จากปีงบประมาณ 2568 เป็นความท้าทายต่อมูลค่าการก่อสร้างภาครัฐในปี 2569 อีกทั้ง หนี้สาธารณะอาจแตะเพดานที่ร้อยละ 70 ซึ่งหากไม่มีการทบทวนแผนการคลังให้สอดคล้องกับสถานการณ์ปัจจุบันที่อัตราการขยายตัวของเศรษฐกิจ และเงินเฟ้อต่ำลง จะเป็นข้อจำกัดในการดำเนินนโยบายการคลัง
อย่างไรก็ดี Mega Project ที่กำลังดำเนินการมีความคืบหน้า รวมถึงในปี 2569 จะมีการเริ่มประมูล Mega Project ใหม่ๆ ส่งผลให้เกิดเม็ดเงินทยอยเข้าสู่การก่อสร้างภาครัฐ
ในส่วนการก่อสร้างภาคเอกชนปี 2569 มูลค่าการก่อสร้างภาคเอกชนมีแนวโน้มหดตัวต่อเนื่องมาอยู่ที่ 551,000 ล้านบาท หรือลดลงร้อยละ 1.00 ต่อปี โดยมูลค่าการก่อสร้างอาคารที่อยู่อาศัยมีแนวโน้มหดตัวต่อเนื่องที่ร้อยละ 2.00 ต่อปี ไปตามภาวะตลาดที่อยู่อาศัยที่หดตัว ในส่วนมูลค่าการก่อสร้างอสังหาริมทรัพย์เชิงพาณิชย์มีแนวโน้มทรงตัว อย่างไรก็ดี เศรษฐกิจไทยมีแนวโน้มขยายตัวต่ำ และนักท่องเที่ยงต่างชาติมีแนวโน้มหดตัวในปี 2568 ซึ่งอาจส่งผลให้มีการชะลอในการเปิดโครงการ
วัสดุก่อสร้าง
อุตสาหกรรมวัสดุก่อสร้างปี 2569 ในภาพรวมมีแนวโน้มหดตัวเล็กน้อย จากปัจจัยด้านราคาวัสดุก่อสร้าง ทั้งเหล็ก ปูนซีเมนต์ กระเบื้อง และสีทาอาคาร ในปี 2569 มีแนวโน้มปรับตัวลดลง ตามต้นทุนราคาวัตถุดิบ และพลังงาน ไม่ว่าจะเป็นสินแร่เหล็ก ถ่านหิน น้ำมัน และค่าไฟฟ้า รวมถึงสถานการณ์การแข่งขันด้านราคาที่ค่อนข้างรุนแรง ยังเป็นปัจจัยกดดันให้ราคากระเบื้องมีแนวโน้มปรับตัวลดลง อย่างไรก็ดี ราคาวัสดุก่อสร้างยังอยู่ในระดับสูงเมื่อเทียบกับราคาในอดีต (ก่อนปี 2565) โดยในส่วนของปริมาณการใช้งานวัสดุก่อสร้างในปี 2569 เผชิญแรงกดดันในภาคการก่อสร้างที่อยู่อาศัยที่หดตัว ที่ส่งผลให้ปริมาณการใช้งานวัสดุก่อสร้างที่พึ่งพาการก่อสร้างภาคเอกชนเป็นหลักหดตัว ทั้งการใช้งานกระเบื้องปูพื้น/บุผนัง และสีทาอาคาร ขณะที่ปริมาณการใช้งานเหล็กทรงยาว และเหล็กทรงแบนในปี 2569 คาดว่าจะอยู่ที่ประมาณ 6.5 ล้านตัน และ 10.4 ล้านตัน ตามลำดับ รวมถึงปริมาณการใช้งานปูนซีเมนต์ในปี 2569 มีแนวโน้มอยู่ที่ 36.1 ล้านตัน ทรงตัวเมื่อเทียบกับปี 2568 โดยยังเผชิญกับความท้าทาย จากความไม่แน่นอนทางการเมืองที่กระทบต่อโครงการก่อสร้างภาครัฐ นอกจากนี้ อุตสาหกรรมยังคงต้องเผชิญกับการแข่งขันกับสินค้าจากต่างประเทศ ทั้งสินค้าจากจีนที่ยังคงมีเข้ามาอย่างต่อเนื่อง และสินค้าจากประเทศอื่น ๆ ที่มีแนวโน้มระบายสินค้ามายังไทย เนื่องจากได้รับผลกระทบจากการดำเนินนโยบายกีดกันทางการค้าของสหรัฐอเมริกา ซึ่งส่งผลให้ผู้ประกอบการในอุตสาหกรรม ทั้งผู้ผลิต และผู้ค้าวัสดุก่อสร้าง ต้องปรับตัวตามสถานการณ์การค้าที่ยังคงไม่แน่นอน
(อ้างอิง : แน้วโน้มภาคการก่อสร้าง และทิศทางตลาดวัสดุก่อสร้างในปี 2026 โดย SCB EIC)
ราคาขายผลิตภัณฑ์หินในอุตสาหกรรม
ผลิตภัณฑ์หลักของบริษัทเป็นผลิตภัณฑ์หินอุตสาหกรรมเพื่อการก่อสร้าง ดังนั้นราคาขายหินในอุตสาหกรรมจึงเป็นปัจจัยที่สำคัญที่อาจมีผลกระทบต่อฐานะทางการเงินและผลการดำเนินงานของบริษัท โดยถ้าราคาขายผลิตภัณฑ์หินในอุตสาหกรรมเพิ่มสูงขึ้นก็จะส่งผลกระทบต่อราคาขายผลิตภัณฑ์ และรายได้ของบริษัทที่อาจเพิ่มขึ้น ในทางกลับกันถ้าราคาขายผลิตภัณฑ์หินในอุตสาหกรรมลดลงก็จะส่งผลต่อรายได้ที่อาจลดลง อย่างไรก็ตาม บริษัทสามารถกำหนดราคาขายไว้ล่วงหน้าได้ตามการตกลงระหว่างลูกค้าแต่ละราย อีกทั้ง ที่ผ่านมาราคาขายผลิตภัณฑ์หินไม่ได้มีความผันผวนมากนัก
ดัชนีราคาวัสดุก่อสร้าง ปี 2569 มีแนวโน้มขยายตัวเมื่อเทียบปี 2568 จากปัจจัยดังต่อไปนี้
ราคาสินค้าโลหะพื้นฐานที่วัตถุดิบหลักในการผลิตสินค้าวัสดุก่อสร้างในตลาดโลกปรับราคาสูงขึ้น อาทิ ทองแดง อลูมิเนียม เนื่องจากมีความต้องการใช้ในการก่อสร้างโครงสร้างพื้นฐานและโครงการด้านพลังงานสะอาด
กฎระเบียบการค้าโลกด้านสิ่งแวดล้อมที่เข้มงวดมากขึ้น การบังคับใช้กฎหมายควบคุมสิ่งแวดล้อมในหลายประเทศ โดยเฉพาะมาตรการปรับคาร์บอนก่อนข้ามพรมแดนของสภาพยุโรป (Carbon Border Adjustment Mechanism : CBAM) ที่ส่งผลกระทบต่ออุตสาหกรรมปูนซีเมนต์ เหล็ก ที่ต้องปรับกระบวนการผลิตไปสู่การใช้พลังงานสะอาดส่งผลให้ต้นทุนการผลิตสูงขึ้น
ราคาน้ำมันและราคาพลังงานมีแนวโน้มปรับราคาสูงขึ้น จากกลุ่มผู้ผลิตน้ำมันรายใหญ่ (PEC+) มีแผนระงับการเพิ่มกำลังการผลิตในช่วงไตรมาสแรกของปี 2569 (ม.ค. - มี.ค.) เนื่องจากความกังวลว่าอุปทานน้ำมันและพลังงานจะล้นตลาด
อย่างไรก็ตาม ยังมีปัจจัยที่สามารถทำให้ดัชนีราคาวัสดุก่อสร้างไม่เป็นไปตามที่คาดไว้ ดังนี้
ความล่าช้าจากการลงทุนโครงการก่อสร้างภาครัฐขนาดใหญ่ (Mega Project) อาทิ โครงการรถไฟความเร็วสูง โครงการด้านการบริหารจัดการทรัพยากรน้ำ โครงการก่อสร้างโครงสร้างพื้นฐานด้านพลังงานสะอาด ที่จะต้องรอการอนุมัติจากคณะรัฐมนตรีหลังการเลือกตั้ง
ปัจจัยทางด้านการเมืองที่อาจส่งผลให้นักลงทุนชะลอการลงทุนโครงการใหม่เพื่อรอดูทิศทางและนโยบายทางเศรษฐกิจของรัฐบาลหลังการเลือกตั้ง
หนี้ครัวเรือนที่สูงและอุปทานคงค้างของภาคอสังหาริมทรัพย์ที่ยังอยู่ในระดับสูงส่งผลให้ภาคอสังหาริมทรัพย์ยังคงมีแนวโน้มชะลอตัว
วิกฤตอสังหาริมทรัพย์ของจีนที่ยังคงยืดเยื้อ มาตรการการปกป้องการนำเข้าเหล็กในหลายประเทศ ทำให้มีอุปทานเหล็กส่วนเกินสูง กดดันราคาเหล็กในตลาดโลกและในประเทศ
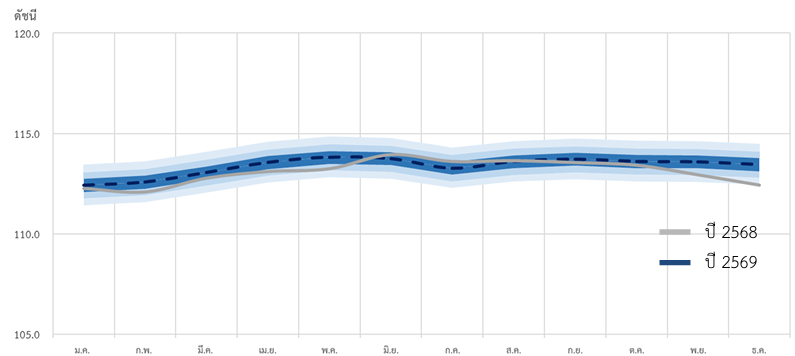
ที่มา: สำนักงานนโยบายและยุทธศาสตร์การค้า (สนค.)
ปริมาณหินสำรอง
หินสำรองในเหมืองเป็นวัตถุดิบหลักในการนำมาใช้ในกระบวนการผลิตสินค้าของบริษัท โดยปริมาณหินสำรองที่มีอยู่ก็คือแหล่งวัตถุดิบของบริษัทที่จะสามารถนำมาใช้สำหรับการผลิตสินค้าในอนาคต นอกจากนี้ การประมาณการปริมาณหินสำรองที่คาดว่ามีอยู่ทั้งหมดยังส่งผลต่อการคำนวณค่าตัดจำหน่ายของค่าเปิดหน้าเหมืองตามสัดส่วนปริมาณการผลิตซึ่งเป็นต้นทุนของสินค้าที่ผลิตได้ของบริษัท ดังนั้น จึงมีผลกระทบต่อฐานะทางการเงินและผลการดำเนินงานของบริษัท
บริษัทประมาณการปริมาณหินสำรองจากประมาณการที่ดีที่สุดในเชิงพาณิชย์ที่คาดว่าจะขุดได้จากเหมืองทั้งโครงการ โดยบริษัทได้ใช้ผลการศึกษาข้อมูลทางธรณีวิทยาและตัวอย่างจากการเจาะสำรวจในการประมาณการปริมาณหินสำรอง
โครงการหรือการวิจัยและพัฒนาที่มีผลต่อผลการดำเนินงานในอนาคต
บริษัทซื้อหุ้นสามัญของบริษัท บุญถาวร ไมน์นิ่ง จำกัด (“BTV”) จำนวน 120,000 หุ้น หรือคิดเป็นสัดส่วนร้อยละ 100 ของจำนวนหุ้นที่ออกและชำระแล้วทั้งหมดของ BTV ในช่วงเดือน พฤษภาคม 2568 ที่ผ่านมา เพื่อเป็นการขยายการลงทุนในธุรกิจเหมืองหินของบริษัท ทั้งนี้ ภายหลังจากการได้มาซึ่งหุ้นสามัญของ BTV ซึ่งเป็นผู้ประกอบธุรกิจการทำเหมืองแร่และเหมืองหินอื่น ๆ บริษัทมีแผนจะลงทุนเพิ่มเติมในอาคาร สิ่งปลูกสร้าง เครื่องจักรและอุปกรณ์คิดเป็นมูลค่าไม่เกิน 202.65 ล้านบาท (“การลงทุนส่วนเพิ่มเติม”) เพื่อพัฒนาเหมืองหินปูนเขาย้อย จังหวัดเพชรบุรี ที่ BTV เป็นผู้ถือประทานบัตร
บริษัทจะได้มาซึ่งแหล่งทำเหมืองใหม่ ซึ่งจะช่วยลดความเสี่ยงจากปริมาณหินสำรองของเหมืองปัจจุบันที่ทยอยหมดลง
บริษัทสามารถขยายแหล่งวัตถุดิบและการผลิตให้ครอบคลุมมากขึ้นในแต่ละภูมิภาค เนื่องจากธุรกิจเหมืองหิน เป็นธุรกิจที่แข่งขันกันด้วยระยะทางจากต้นทุนค่าขนส่ง ซึ่งเป็นส่วนสำคัญที่ลูกค้าจะเป็นผู้รับภาระ
เป็นการลงทุนพัฒนาโครงการในธุรกิจที่บริษัท มีความเชี่ยวชาญในการพัฒนา และยังสามารถขยายฐานลูกค้าไปยังลูกค้ากลุ่มใหม่ที่อยู่ในพื้นที่ใกล้เคียงกับเหมืองของ BTV ซึ่งน่าจะช่วยเพิ่มผลตอบแทนให้แก่บริษัท
บริษัทเข้าพัฒนาหน้าเหมืองก่อสร้างโรงงานบดย่อยหินและสิ่งปลูกสร้างที่เกี่ยวข้องในการประกอบธุรกิจเหมืองหินและโรงงานบดย่อยหินที่เหมืองหินปูนเขาย้อยจังหวัดเพชรบุรี ตั้งแต่เดือนกรกฎาคม 2568 ซึ่งคาดว่าจะแล้วเสร็จ และรับรู้รายได้จากเหมืองหินปูนเขาย้อย ในปี 2569